Cette notation Pays couvre le semestre d’avril à septembre 2026. La T2 du 16 août a été consacrée à la SNEL, notée D+ ; la Notation Pays n’a pas eu d’édition de juillet. La cadence trimestrielle reprend en janvier 2027 avec la T4. La Notation Pays est une lecture de A à F sur dix critères fixes, distincte des Notations d’entreprises publiques et de fonds, qui appliquent des pénalités sur des obligations légales de transparence non honorées. Même moteur, échelles différentes.
Chaque trimestre, les agences publient leur verdict. S&P dit B−, perspective positive, confirmé le 24 juillet. Moody’s dit B3. Bloomfield dit BB— régional. Tout le monde applaudit la résilience. Personne ne publie le bulletin complet. Congo Herald le fait.
S&P a vu des réserves à 3,12 mois et a écrit que le conflit à l’Est et une épidémie d’Ebola « posent des risques sociaux et budgétaires ». Puis l’agence a confirmé la note. Nous voyons 8 067 cas confirmés et 3 901 morts au 26 septembre, 63 zones de santé, sept provinces, létalité 48,4 %. La plus grande épidémie d’Ebola de l’histoire du pays. Deuxième au monde. L’Ouganda a fermé la sienne en 42 jours, deux morts. La note souveraine n’a pas bougé. La nôtre non plus. Pas pour la même raison.
Trois critères sont au plancher. Cinq sont dans la bande C. Un seul a monté. C’est tout ce que l’échelle peut encore montrer.
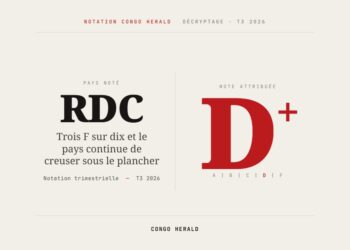
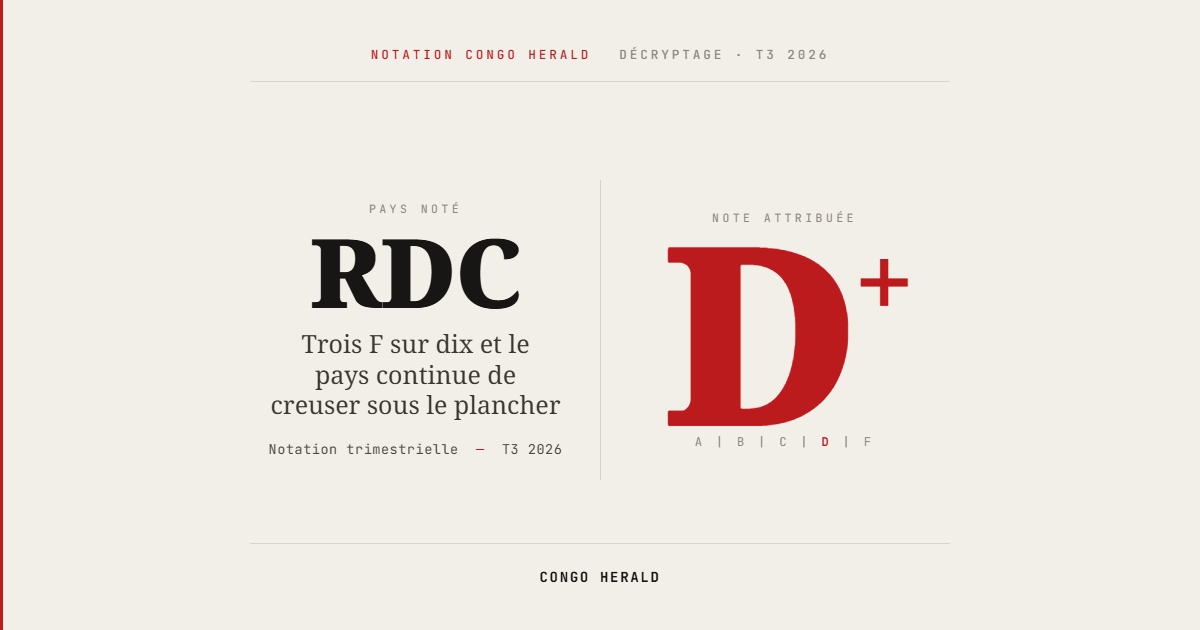
Note globale: D+
Règle d’agrégation publiée. A vaut 6, B 5, C 4, D 3, E 2, F 1. Un + ou un − vaut 0,33. Pondération égale des dix critères. Moyenne T3 : 2,80 sur 6, entre D− et D. Ajustement qualitatif borné à un demi-cran maximum pour les facteurs transversaux que les critères ne capturent pas, ici la visibilité diplomatique et le potentiel minier structurel. 2,80 plus 0,50 donne 3,30, dont le cran le plus proche est D+ (3,33). L’ajustement est assumé et plafonné. Il ne dépassera pas un demi-cran aux trimestres suivants. Chaque critère porte une flèche de tendance, indépendante de la lettre : c’est la seule façon de montrer une dégradation sous F sans inventer un F−. Un même fait peut informer plusieurs critères : l’arrêté du 29 juin en ① et en ⑩, Ebola en ⑧ et en ②, le M23 en ⑦ et en ⑧. Il ne s’additionne pas dans la moyenne, qui reste à pondération égale.
① Croissance Extractive, Note C, Tendance Stable
FMI 5,6 %. BCC 5,7 %. Afrique subsaharienne 4,3 %. Le chiffre est beau. La structure ne l’est pas. Le PIB extractif décélère : 11,9 puis 10,1 puis 8,6 puis 5,0. La croissance tient aux services et à la construction.
Kinshasa a répondu par deux instruments. Quota cobalt 87 000 tonnes plus 9 600 stratégiques jusqu’à fin 2027, prix à 57 320 dollars la tonne, en hausse de 160 % depuis février 2025. Et l’arrêté du 29 juin, signé Mukoko Samba, Watum et Paluku : interdiction des concentrés de cuivre et de cobalt, dérogation ministérielle d’un an, redevance de 55 % sur les sous-produits, période transitoire close le 29 septembre. Aucun bilan public des dérogations. Kinshasa parie sur une capacité de traitement qu’elle n’a pas. La SNEL électrifie 22 % du pays. Une fonderie ne tourne pas à la bougie. Glencore laisse déjà son cobalt en solution et bascule vers le cuivre. S&P aime le 5,5 % projeté jusqu’en 2029. Les deux agences notent une économie à forte intensité de capital qui ne crée pas d’emplois. C tient. Pas plus. Sollicité par Congo Herald sur le nombre de dérogations accordées, le ministère des Mines n’avait pas répondu à l’heure de publication.
② Gestion Budgétaire, Note D, Tendance Stable
LFR votée le 3 juillet par 389 voix pour, zéro contre, zéro abstention, promulguée le 10 août. Le gouvernement avait déposé 50 295,1 milliards de CDF. La commission ECOFIN a rendu 50 496. Un Parlement qui relève le budget que l’exécutif lui demande de baisser et le vote à l’unanimité n’exerce pas de contrôle. Il enregistre.
FMI, troisième revue conclue le 26 juin : 348,5 millions de dollars décaissés, cumul FEC 1,03 milliard. Deux critères de performance manqués : le solde budgétaire intérieur et le critère continu sur les taux de change multiples. Le Fonds dit « globalement satisfaisant ». S&P dit déficits « contenus » à 2,4 % du PIB sur quatre ans. Contenu n’est pas sain. D.
③ Masse Salariale Et Entreprises Publiques, Note D−, Tendance Stable
Banque mondiale: 5,3 milliards de dollars de pertes cumulées entre 2014 et 2023. Coûts de personnel à 96 % du chiffre d’affaires à la SNCC, 137 % à la MIBA. SNEL 22 % d’électrification. REGIDESO 16 % en eau. Défaut partiel des onze plus grandes entreprises publiques : 179 millions de dollars en une seule année.
Le rapport du Conseil supérieur du Portefeuille sur l’exercice 2023, publié en septembre 2025, le dit à la source d’État : 80 % des entreprises publiques sont soit en difficulté, soit en faillite non déclarée. Le stock de prêts rétrocédés atteint près de 1,5 milliard de dollars. Les charges de personnel consolidées absorbent 34 % du chiffre d’affaires. La Banque mondiale ajoute des arriérés fiscaux des entreprises publiques d’environ 1,6 % du PIB en 2023. C’est un risque souverain que S&P ne publie pas. La concession de Dilolo-Sakania confie 1 004 kilomètres de rail à Mota-Engil pour trente ans, sans la SNCC comme opérateur : la réponse de l’État à sa propre entreprise publique, c’est de la contourner. La rente nourrit des coquilles. D−.
④ Politique Monétaire Et Réserves, Note C, Tendance Hausse (était C−)
Seul mouvement du semestre. Fait 1 : réserves à 8,18 milliards de dollars, soit 3,12 mois d’importations, seuil des trois mois franchi pour la première fois depuis la T1. Inflation à 2,9 % en glissement annuel, 4,8 % cumulée fin juin. Taux directeur de 25 % à 12,5 % entre octobre 2025 et juillet 2026. Change 2 244 à l’interbancaire, 2 328 au parallèle, prime 3,8 %. Fait 2 : S&P le dit lui-même, ce renforcement vient de l’eurobond d’avril et des arrangements avec le FMI.
Règle: un gain d’adéquation des réserves tiré d’un nouvel endettement externe est reconnu au maximum d’un cran. Et 3,12 mois restent minces pour un exportateur de matières premières fragile: la métrique d’adéquation des réserves du FMI recommande davantage pour ce profil. D’où C, pas B. Plutôt généreux. Côté crédit, la BAD relève des prêts à l’économie en hausse de 20 % en 2025 et des créances douteuses ramenées à 5,2 %. La baisse des taux se transmet pourtant mal dans une économie où le dollar domine les dépôts et les crédits.
⑤ Endettement Souverain, Note C, Tendance Stable
Eurobond inaugural du 9 avril : 1,25 milliard de dollars levés contre 750 visés, 600 millions à 8,75 % sur 2032, 650 millions à 9,50 % sur 2037. La dette de l’administration centrale est autour de 23 % du PIB. La dette des entreprises publiques représente 7,3 % du PIB, soit 42 % de la dette extérieure, non consolidée dans le ratio de 23 %. Ajouté, le fardeau effectif dépasse le stock souverain que les marchés regardent. Le FMI exige une utilisation « transparente et efficace » de l’emprunt. Aucun rapport d’exécution publié. La perspective positive de S&P tient sur le stock bas. Pas sur le hors-bilan. C.
⑥ Gouvernance Et Corruption, Note F, Tendance Baisse
CPI 2025 : 20 sur 100, rang 163 sur 182, stagnant. Le 17 juillet, la Cour constitutionnelle s’est déclarée incompétente sur les recours contre la loi référendaire et contre le Partenariat Stratégique avec Washington, dans une procédure de filtrage de 27 affaires. Le recours du 21 janvier sur les articles 162, 214 et 215 n’aura jamais de réponse au fond. Onze jours plus tard, le 28 juillet, la même Cour a déclaré la loi référendaire conforme sous réserve sur treize articles. Le 10 août, Tshisekedi a demandé une nouvelle délibération. Le 21 septembre, l’Assemblée a renvoyé le texte en commission pour quinze jours.
Le Tribunal pénal économique et financier, créé le 14 mars : six mois plus tard, aucune condamnation publique recensée. L’institution existe. La preuve, non. F, tendance baisse.
⑦ Droits Humains Et Libertés, Note F, Tendance Baisse
Le rapport de Human Rights Watch « La mort était partout », publié le 10 juin, sur les exactions du M23 et du RDF depuis la prise de Goma et de Bukavu. Enquête française pour crime de guerre après la frappe de drone sur Goma. Boulevard Triomphal, 12 juin, trois jours avant le vote sénatorial de la loi référendaire. La marche de la C64 réprimée le 16 septembre: Fayulu annonce une plainte. La veille, le 15 septembre, une centaine de jeunes, dont des enfants, ont été enlevés au marché de Kituku par l’AFC/M23, selon le Conseil communal de la jeunesse de Goma. Aucune confirmation onusienne à ce jour. S&P range l’Est dans ses scénarios baissiers. Nous, au plancher. F, tendance baisse.
⑧ Développement Humain Et Pauvreté, Note F, Tendance Baisse
Banque mondiale: 81,7 % des Congolais sous 3 dollars par jour en 2024, toujours au-dessus de 80 % en 2027. Croissance à 5,6 % et la misère ne bouge pas.
Ajoutez Ebola. 8 067 cas, 3 901 morts au 26 septembre. Létalité supérieure à 60 % chez les moins de cinq ans. Un tiers des cas est détecté après le décès. Entre le 31 août et le 20 septembre, moins 26 % en Ituri, plus 73 % au Nord-Kivu : l’épidémie migre vers le territoire où l’État n’est pas. La comparaison ougandaise n’est pas à armes égales, vingt cas importés contre un foyer autochtone. Le résultat, lui, l’est : 42 jours et deux morts d’un côté, 130 jours et 3 901 de l’autre. Les agences mettent ça entre parenthèses. Nous, dans la note. F, tendance baisse.
⑨ Transition Énergétique Et Inga 3, Note C−, Tendance Stable
Loi Inga adoptée en Conseil des ministres le 27 mars, transmission au Parlement promise au 31 mars, préalable au décaissement d’un milliard de la Banque mondiale dont 250 millions déjà disponibles. Au 21 septembre, toujours pas inscrite au calendrier de session. La loi référendaire a été votée par les deux chambres en une semaine. Seul livrable : un contrat d’études de 4,7 millions de dollars à Aecom sur 24 mois, en gré à gré, après plus d’un an de procédure et un arbitrage de la Banque mondiale. Sans loi, le milliard reste une ligne. C−.
⑩ Commerce Extérieur Et Lobito, Note C−, Tendance Stable
Concession Dilolo-Sakania signée le 26 août devant Tshisekedi et Lourenço : trente ans, Mota-Engil, capacité cible de 13,7 millions de tonnes par an. Deux chiffres, deux sources : 1 004,5 kilomètres et 1,258 milliard de dollars côté présidence, environ 1 037 kilomètres et 1,8 milliard côté concessionnaire selon Reuters. L’écart de 540 millions n’a pas été expliqué publiquement. Un PPP sans garantie souveraine, redevance de 7,5 % sur le chiffre d’affaires brut, retour à l’État en 2056, selon les termes rapportés par la presse kinoise : le bon côté. Clôture financière DFC non faite, sort des agents de la SNCC non public. Le solde extérieur s’améliore sans rassurer : déficit courant estimé à 3,3 % du PIB en 2025 par la BAD, à 1,8 % par le Trésor français. Les deux sources s’accordent sur la tendance, pas sur le niveau. La part des minerais dans les exportations de 2025 n’a pas pu être vérifiée.
Et la contradiction n’est pas tranchée. Le 26 août, Kinshasa signe un corridor conçu pour sortir du minerai. Le 29 juin, la même Kinshasa a interdit l’exportation des concentrés. Si le rail transporte des cathodes, l’argument tombe. S’il transporte encore des concentrés, Kinshasa se tire une balle dans le pied avec un tampon. C−.
Tableau de notation
| # | Critère | T1 | T3 | Tendance | Grilles |
|---|---|---|---|---|---|
| ① | Croissance extractive | C | C | stable | Moody’s, S&P, FMI, BCC |
| ② | Gestion budgétaire | D | D | stable | S&P, Bloomfield, FMI |
| ③ | Masse salariale et EP | D− | D− | stable | Banque mondiale, CSP 2023 |
| ④ | Politique monétaire et réserves | C− | C | hausse | BCC, S&P, métrique ARA FMI |
| ⑤ | Endettement souverain | C | C | stable | Moody’s, S&P, FMI, CSP |
| ⑥ | Gouvernance et corruption | F | F | baisse | CPI 2025, arrêts publics |
| ⑦ | Droits humains et libertés | F | F | baisse | HRW, ONU, ACLED |
| ⑧ | Développement humain et pauvreté | F | F | baisse | Banque mondiale, OMS, INSP |
| ⑨ | Transition énergétique et Inga 3 | C− | C− | stable | Banque mondiale, calendrier AN |
| ⑩ | Commerce extérieur et Lobito | C− | C− | stable | Concession du 26 août, BAD |
| Note globale | D+ | D+ | S&P B− Pos., Moody’s B3, Bloomfield BB− |
Statut spéculatif. Six crans sous l’investment grade. Fitch ne note toujours pas la RDC. Cette absence reste significative.
Pourquoi D+ et pas D− ? Pourquoi D+ et pas C− ?
Parce qu’un critère est remonté, celui que les agences regardent : les réserves. Parce que trois critères sont déjà au plancher. On ne descend pas sous F. Un pays ne peut pas être noté plus bas que le plancher, même quand trois F se dégradent encore. Les flèches servent à ça.
Deux actifs tirent encore au-dessus de D−, dans la limite d’un demi-cran : la visibilité diplomatique et le potentiel minier. Ils ne compensent pas les F. Ils empêchent seulement le glissement vers l’équivalent Caa.
Le trimestre prochain, quatre variables décideront si le D+ tient : la loi référendaire redélibérée ou non, la clôture financière du Lobito, le vote de la loi Inga, le pic ou la poursuite d’Ebola. Le D+ tient sur les quatre. Il ne tiendra pas sur les huit.
La RDC a convaincu les marchés. Elle n’a pas encore convaincu les siens. Tôt ou tard, ce sont les Congolais qui notent le pays.
Leur notation T3 2026 : toujours pas positive.
Notation Congo Herald, évaluation trimestrielle produite en partenariat avec Ascendance Strategies, cabinet parisien spécialisé en analyse politique et risque sur la RDC. Méthodologie inspirée des OCDE SOE Guidelines 2024 et des Santiago Principles. Règle d’agrégation publiée ci-dessus.
Droit de réponse: trente jours à [email protected]. Toute correction documentée est publiée avec la même visibilité.
Sollicités, la Présidence de la République, la Cour constitutionnelle et le ministère des Mines disposent d’un délai de réponse courant jusqu’au 28 septembre à 18 h, heure de Kinshasa. Aucune réponse n’était parvenue à l’heure de publication. Toute réponse reçue sera publiée dans une mise à jour datée de cet article.
Prochaine notation : T4 2026, janvier 2027.