Ils sont plus de 10 500. Anciens agents de la Gécamines, sortis des effectifs, ils attendent toujours leurs décomptes finaux, leurs indemnités de sortie et leurs avantages sociaux. Le chiffre n’est pas celui d’un syndicat. C’est celui du ministre de l’Emploi et du Travail, Ferdinand Massamba wa Massamba, reçu le 12 mai 2026 à Kinshasa par le vice-Premier ministre chargé du Budget, Adolphe Muzito, sur instruction de la Première ministre Judith Suminwa. Avec les familles, le ministre compte plus de 50 000 personnes. Les deux hommes ont examiné un paiement « même en plusieurs tranches », selon le communiqué du ministère du Budget. Aucun montant global. Aucun calendrier.
Quatre mois plus tard, en septembre 2026, la Gécamines a mis en ligne ses états financiers de l’exercice 2025, tenus en dollars. La perte nette atteint 391,3 millions de dollars, contre 23,9 millions en 2024 et un bénéfice de 134,1 millions en 2023. Le chiffre d’affaires ne bouge pas, 325,1 millions contre 323,6. Les dotations aux amortissements et aux provisions doublent, de 310,8 à 629,6 millions. L’entreprise a provisionné 1,94 fois ce qu’elle a facturé.
Le document précise que ces comptes ont été arrêtés par le conseil d’administration le 20 avril 2026 et approuvés par l’assemblée générale ordinaire le 12 juin. Il ne contient aucun rapport des commissaires aux comptes. Ni opinion ni réserve.
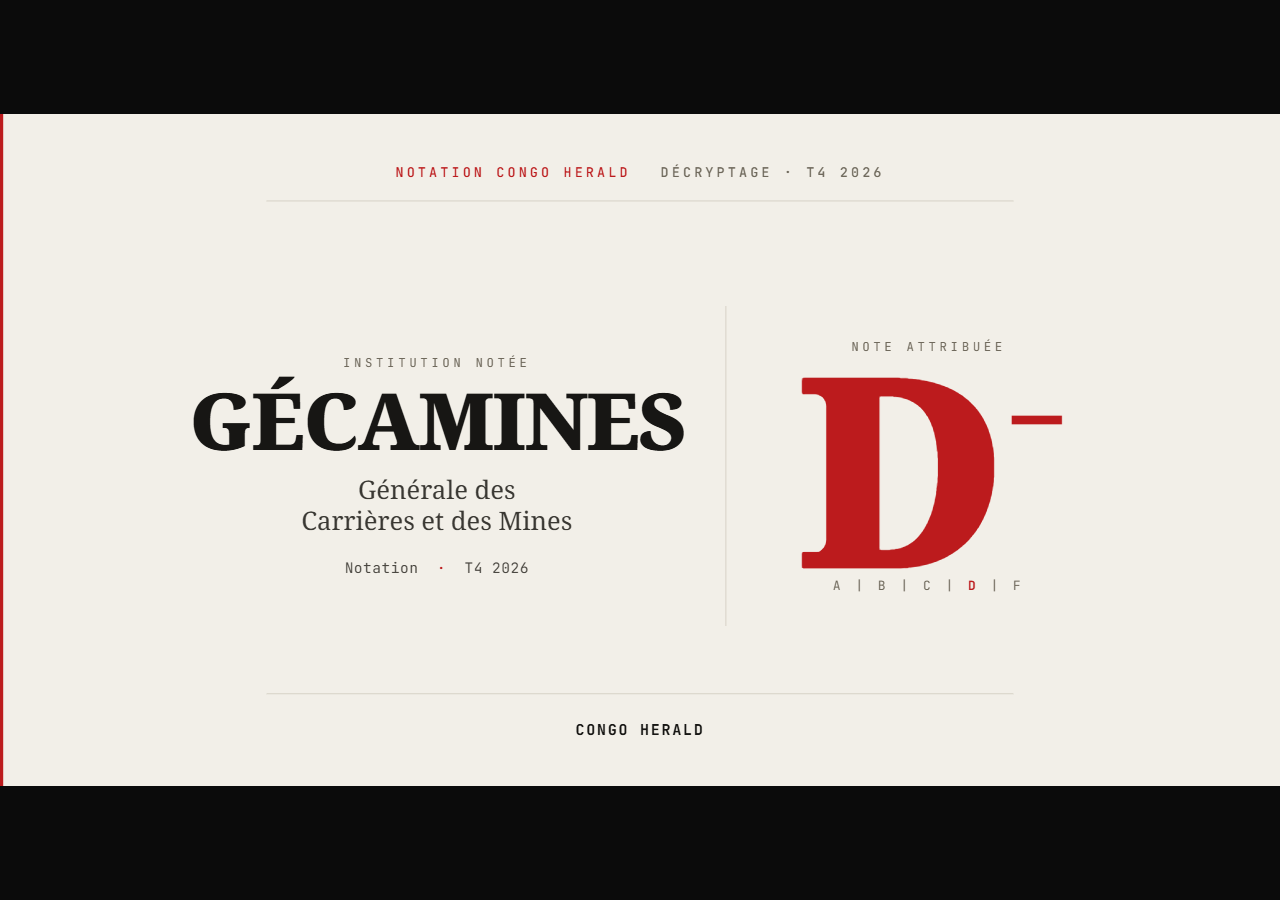
Voici la notation Congo Herald de la Gécamines. Cinq critères, des pièces publiques, une note.
① Gouvernance Et Indépendance, Note D
Depuis décembre 2021, la tête de la Gécamines a été renouvelée 3 fois par ordonnance présidentielle. Le 3 décembre 2021, Alphonse Kaputo Kalubi remplace à la présidence du conseil Albert Yuma Mulimbi, en poste depuis 2010, et Bester-Hilaire Ntambwe Ngoy Kabongo devient directeur général. Le 28 février 2023, Guy-Robert Lukama Nkunzi et Placide Nkala Basadilua leur succèdent. Le 23 février 2026, ils cèdent la place à Deogratias Ngele Masudi et Baraka Kabemba. Trois équipes en un peu plus de quatre ans.
Le nouveau directeur général vient du cabinet EY, où il était associé pour le secteur minier selon Bloomberg. Le nouveau président du conseil est un ancien ministre de la Justice et un ancien secrétaire général de la maison. Reuters rapportait en février 2021 qu’une lettre du 22 janvier l’avait remplacé à ce poste par Patrice Pungwe, dans un remaniement interne, et le décrivait alors comme un allié d’Albert Yuma. Cinq ans plus tard, il préside le conseil.
Le calendrier de 2026 est public. Le 5 février, première réunion à Washington du Comité de pilotage conjoint de l’Accord de Partenariat Stratégique. Le 23, les ordonnances. Le 13 mars, le ministre des Mines autorise la reprise de Chemaf par l’américain Virtus Minerals. Le 19 mars, le conseil d’administration de la Gécamines l’approuve, par une lettre signée de MM. Kabemba et Ngele Masudi, selon le communiqué de Chemaf. 24 jours après leur nomination. En juin 2024, le président du conseil d’alors menaçait dans Bloomberg de retirer le bail de Mutoshi en cas de vente non approuvée. En janvier 2026, la même agence rapportait que la Gécamines proposait de racheter elle-même Chemaf. Une entreprise dont le sommet change au rythme des priorités présidentielles ne se gouverne pas. Elle se nomme.
La composition du conseil est publique, et c’est à mettre au crédit de l’entreprise. Sur 7 administrateurs, 3 sont les dirigeants exécutifs eux-mêmes, le directeur général et ses deux adjoints, Jack Masangu Amwanza et Ludovic Monga Banza. Un quatrième, Léon Mwine Kabiena, était directeur général adjoint en 2021. Le contrôleur siège avec le contrôlé.
Reste le signal plancher. Dans son rapport « Du parking à la voie rapide », présenté le 24 mars 2026 à Kinshasa, la Banque mondiale situe l’origine des mauvais résultats des entreprises publiques dans des défaillances profondes de gouvernance. Une circulaire du ministère du Portefeuille fixe depuis le 8 février 2022 les principes de désignation des commissaires aux comptes. Aucun document public ne permet de vérifier son application à la Gécamines. Tant qu’aucune réforme n’est documentée, ce critère ne peut pas monter.
Note : D
② Traçabilité Des Flux, Note D
Ce que la grille reconnaît d’abord. La Gécamines publie ses comptes sur son propre site : l’exercice 2024 avec un rapport de gestion, l’exercice 2025 en septembre 2026. Ses états financiers ont été transmis au Conseil supérieur du Portefeuille et au Conseil permanent de la comptabilité.
Ce que la grille sanctionne ensuite. Selon le rapport sur la situation financière consolidée des entreprises publiques que le gouvernement a annexé au projet de loi de finances 2026, la Gécamines n’a transmis ses états financiers à la Cour des comptes ni en 2021, ni en 2022, ni en 2023. L’article 30 de la loi du 13 novembre 2018 lui donne trois mois après leur adoption pour le faire. Le constat est daté de septembre 2025, et c’est l’État actionnaire qui le dresse.
Reste l’audit. Les états financiers mis en ligne ne sont accompagnés d’aucun rapport des commissaires aux comptes. LePoint.cd fait état d’un projet de rapport présenté au conseil le 16 avril 2026, avec quatre réserves, dont une sur le traitement fiscal de l’indemnité versée par Tenke Fungurume Mining et une sur une TVA contestée de 334,2 millions de dollars. Congo Herald n’a pas retrouvé ce document dans la publication de l’entreprise.
L’indemnité, elle, est documentée. L’accord avec CMOC date du 18 avril 2023. Ses chiffres n’ont été connus que le 18 juillet suivant, par la communication boursière du groupe chinois, soit 800 millions de dollars payables de 2023 à 2028 et au moins 1,2 milliard de dividendes sur la durée du projet. La Gécamines réclamait 7,6 milliards de dollars de redevances et d’intérêts, selon Bloomberg. Le texte n’a jamais été publié, malgré l’appel lancé le 11 mai 2023 par la DYFREN et le Centre Carter.
La mémoire, ici, est chargée. En novembre 2017, dans « Affaire d’État », le Centre Carter évaluait à 750 millions de dollars, sur 1,1 milliard de revenus contractuels de 2011 à 2014, la part impossible à retracer de manière fiable dans les registres de l’entreprise. La Gécamines avait jugé ces calculs faux. Le 31 mai 2022, un rapport de l’Inspection générale des finances consulté par Reuters relevait que, sur 591 millions de dollars d’avances fiscales et de prêts déclarés par l’entreprise, 178 millions seulement se retrouvaient dans les comptes du Trésor. 413 millions manquaient, et 175 millions de pas-de-porte avec eux. L’entreprise n’avait pas répondu à Reuters.
Des comptes publiés, donc. Mais sans rapport d’audit joint, et avec trois exercices jamais déposés chez le juge des comptes.
Note : D
③ Performance Opérationnelle, Note E+
Le chiffre décisif tient en une ligne de la page 14. Résultat d’exploitation 2025, moins 590 millions de dollars, contre moins 229 millions un an plus tôt. Pour 325,1 millions de chiffre d’affaires. La pente vient de loin. L’excédent brut d’exploitation était déjà négatif de 85,1 millions de dollars en 2021, de 107,5 millions en 2022 et de 123 millions en 2023, selon le rapport gouvernemental annexé au budget 2026.
D’où vient le chiffre d’affaires ? Pas de la mine. En 2025, les ventes de produits ne pèsent que 67 millions de dollars. Les travaux et services vendus en apportent 58. Le reste, 200 millions, vient des produits accessoires, où se logent les redevances et pas-de-porte versés par les partenaires. La Gécamines vit des gisements que d’autres exploitent.
Sa production le confirme. En 2024, dernier exercice documenté par un rapport de gestion, elle déclare 11 186 tonnes de cuivre et 9,6 tonnes de cobalt. Les usines de Shituru, à Likasi, n’en ont sorti que 696 tonnes, contre 2 867 en 2023 et 7 115 en 2022. Le reste vient d’ailleurs : 8 314 tonnes traitées à façon chez Mikas, Huachin et Golcop, 2 176 tonnes de contrats de partage de production. Au premier semestre 2026, le pays a exporté 1,72 million de tonnes de cuivre selon les statistiques provisoires du ministère des Mines. Rapportée à ces seuls six mois, toute l’année 2024 de la Gécamines pèse 0,65%.
Pour ce tonnage, 6 104 agents en 2023 et 146,5 millions de dollars de charges de personnel, soit 60% du chiffre d’affaires de cette année-là et 6,2 fois la valeur ajoutée, selon le même rapport gouvernemental.
Le traitement à façon lui-même coûte. La commission de députés nationaux qui a contrôlé l’entreprise fin mai 2025 relève 58 061 090 dollars dépensés en 2024 dans cette production, pour 10 642 469 dollars de chiffre d’affaires après-vente, soit 47 418 621 dollars de perte. Son rapport parle d’un « échec cuisant ». Plusieurs titres de la presse économique rapportent en outre une production propre nulle en 2025. Les comptes publiés ne donnent pas la production de l’exercice, et Congo Herald n’a pas pu confirmer ce chiffre.
Le pivot commercial existe. Le 12 janvier 2026, Gécamines Trading, filiale à 100% épaulée par le négociant Mercuria, a exercé son droit d’achat sur 100 000 tonnes de la production 2026 de Tenke Fungurume, soit 20% de la mine, à destination des États-Unis. L’opération relève de l’exercice 2026. Elle ne pèse pas dans une note qui juge les comptes publiés.
Note : E+
④ Viabilité Financière, Note D−
Les capitaux propres passent de 2 011 à 1 595 millions de dollars en un an, soit moins 20,7%. Les dettes fiscales et sociales montent de 633 à 780 millions. Les découverts bancaires atteignent 550 millions. Et une ligne résume le modèle. 311 millions de revenus financiers, surtout des dividendes de partenariats, pour 312 millions d’impôts et taxes. Ce que les partenaires reversent, le fisc le reprend à un million près.
L’exploitation ne finance rien. L’excédent de trésorerie d’exploitation était négatif de 355,9 millions de dollars en 2022 et de 376,6 millions en 2023, la valeur la plus dégradée de tout le portefeuille public selon le rapport annexé au budget 2026. Les deux bénéfices de la période, 251,6 millions en 2022 et 134,1 millions en 2023, ont été réalisés malgré une exploitation déficitaire. En mars 2026, la Banque mondiale plaçait la Gécamines au deuxième rang de la dette des entreprises publiques, 16% du total, derrière la SNEL à 75%.
Ce qui retient la note au-dessus de E tient en deux lignes. Des fonds propres encore positifs et substantiels. Un flux contractuel identifié, l’indemnité TFM jusqu’en 2028 et le plancher de dividendes promis par CMOC. Ce qui la tire vers le bas dépasse le bilan, les décomptes des 10 500 anciens agents, dont le règlement a été renvoyé au budget de l’État.
Note : D−
⑤ Risque De Capture, Note D−
En septembre 2025, la Gécamines a transféré des titres miniers du Lualaba à deux coentreprises. Le gisement de cuivre et de cobalt de Kabulungu est désormais logé dans Kabulungu Kamilombe Mining, où elle ne garde que 40%. Une seconde structure, Kongo Mining Company, l’associe à Luna Mining sur des permis de rejets et de remblais. Les actes officiels confirment ces structures et désignent Falcon Resources comme le partenaire à 60% de la première. Ils ne nomment aucun actionnaire ultime. C’est Africa Intelligence qui relie ces sociétés au groupe émirati International Resources Holding, et qui indique que les deux coentreprises ont le même directeur général, Yehezkel Ambar. Le prix des cessions n’a pas été rendu public.
Sept mois plus tard, un prix apparaît, mais ailleurs. Le 8 avril 2026, le chinois Chengtun Mining annonce à la Bourse de Shanghai le rachat, pour 300 millions de dollars, de 50% de Nkoyi Leopard Mining and Investment. Le vendeur, Novel Mining and Services, est enregistré à Abou Dabi. Nkoyi a été créée en octobre 2024, n’a aucune activité et son actif principal est une participation de 60% dans un projet de cuivre et de cobalt au Lualaba. L’opération a été finalisée le 10 juillet 2026. Chengtun ne nomme pas le permis. Bankable Africa le rapproche de Kabulungu sur trois indices concordants avec le cadastre minier, la localisation, une superficie de plus de 10,9 km² et une expiration en janvier 2040. Africa Intelligence présente Nkoyi Leopard Mining comme le détenteur des 60% liés à IRH. Si ce rapprochement est exact, une société sans activité a revendu 300 millions de dollars la moitié d’une part sortie du patrimoine de la Gécamines moins d’un an plus tôt, ce qui valorise cette part à 600 millions. Ce que l’entreprise publique en a reçu, personne ne le sait.
La capture ne se prouve pas ici, et Congo Herald ne l’affirme pas. Elle se mesure à ce que l’entreprise permet de vérifier. Un règlement de 2 milliards de dollars dont le texte reste fermé. Un gisement cédé sans prix public. C’est peu.
Note : D−
Le Bulletin
# | Critère | Pondération | Note | Pièce décisive |
|---|---|---|---|---|
① | Gouvernance et indépendance | 20% | D | 3 équipes dirigeantes nommées par ordonnance depuis décembre 2021 |
② | Traçabilité des flux | 20% | D | Aucune transmission à la Cour des comptes de 2021 à 2023 |
③ | Performance opérationnelle | 30% | E+ | Résultat d’exploitation de −590 M$ pour 325,1 M$ de chiffre d’affaires |
④ | Viabilité financière | 20% | D− | Capitaux propres en recul de 20,7%, 550 M$ de découverts |
⑤ | Risque de capture | 10% | D− | Cessions de septembre 2025 sans prix public |
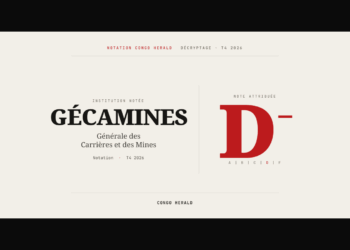
Notation Congo Herald T4 2026, Gécamines | D− |
Pourquoi D− Et Pas D, Ni E+
Trois éléments tirent la note vers le haut. La Gécamines publie ses comptes, ce que la grille récompense. Ses fonds propres restent positifs. Elle dispose d’un flux contractuel identifié jusqu’en 2028.
Ce qui interdit le D tient au critère le plus lourd. Une entreprise minière dont la perte d’exploitation atteint 1,8 fois le chiffre d’affaires, après trois exercices d’excédent brut négatif, et dont les comptes sont publiés sans rapport d’audit, ne se note pas comme une entité simplement dégradée.
Ce qui interdit le E+ tient à la raison qui ouvre le critère ②. La Notation Congo Herald tarifie le silence. La Gécamines a parlé. C’est ce qu’elle a dit qui lui coûte.
Selon la Notation Congo Herald, la Gécamines est notée D− au quatrième trimestre 2026, sous l’ARSP (D) et la SNEL (D+).
L’entreprise est l’héritière de l’Union minière du Haut-Katanga, nationalisée le 1er janvier 1967. Près de soixante ans plus tard, elle détient des parts dans la plupart des grandes mines du Katanga et reste la porte par laquelle passent les partenaires étrangers, Pékin hier, Washington aujourd’hui. Ses nouveaux dirigeants ont été nommés pour ouvrir cette porte aux partenaires de l’Accord de Partenariat Stratégique. Les comptes de 2025 décrivent un gardien qui perd de l’argent en gardant les gisements les plus convoités du Copperbelt, et qui laisse à l’État la facture de ses anciens ouvriers. Le cuivre du siècle est bien congolais. Sa maison mère vit de loyers, et les loyers ne suffisent plus.
Sollicitée par Congo Herald, la direction de la Gécamines n’avait pas répondu à l’heure de publication.
Méthodologie conforme aux OCDE SOE Guidelines 2024 et inspirée des Santiago Principles. Sources pivot par critère : ① ordonnances des 3 décembre 2021, 28 février 2023 et 23 février 2026, Banque mondiale (mars 2026) ; ② rapport sur la situation financière consolidée des entreprises publiques, exercice 2023 (annexe au projet de loi de finances 2026), Inspection générale des finances (2022), Centre Carter (2017), communication boursière de CMOC (18 juillet 2023) ; ③ et ④ Gécamines, états financiers de l’exercice 2025 (p. 14 et 16) et rapport de gestion 2024, ministère des Mines (statistiques provisoires du premier semestre 2026) ; ⑤ actes de cession de septembre 2025, annonce de Chengtun Mining à la Bourse de Shanghai (8 avril 2026).
Prochaine notation : RDC T4 2026, janvier 2027.
Prochaine notation : T4 2026, janvier 2027.