
Le 26 juin 2026, le Président de la République a ordonné un plan renforcé de recouvrement des créances du Fonds de Promotion de l’Industrie. Le même jour, la créance la plus visible du portefeuille de l’État restait sans plan de recouvrement. Elle appartient à la Société nationale d’électricité. Son débiteur est l’État lui-même.
Au 30 juin 2024, le procès-verbal n° 007/2024 de conciliation des comptes chiffre à 176 487 135 dollars les factures d’électricité que l’État doit à la SNEL. Soit 347,5 milliards de francs congolais. Une hausse de 36% en un an. Pendant ce temps, la même SNEL doit 860 milliards de francs au fisc de ce même État.
Voilà l’entreprise que Congo Herald note ce trimestre. La plus grosse valeur du portefeuille, 5,89 milliards de dollars de capitaux propres, 43% de tout ce que possède la République en entreprises publiques. Et aussi la plus grosse perte du même portefeuille. C’est la contradiction centrale, et elle tient tout le dossier.
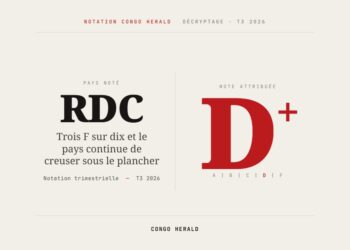
Note globale : D+. Équivalent Bloomfield B. Sur les comptes 2023, les derniers consolidés par le Conseil Supérieur du Portefeuille. Deux ans de décalage, c’est le rythme de l’État lui-même. Les chiffres structurants ci-dessous sortent de son propre rapport. Les données postérieures à 2023, déclarations de la direction, Compact énergétique, rapports de bailleurs, sont plus partielles et sont signalées comme telles.
Gouvernance et indépendance
Sur le papier, la SNEL a ses organes. Un directeur général, Teddy Lwamba Muba, ancien ministre des Ressources hydrauliques et de l’Électricité (juin 2024 à août 2025), nommé par ordonnance présidentielle le 20 septembre 2025 en remplacement de Fabrice Lusinde. Un président du conseil d’administration, Luc Badibanga Mwanza, en poste depuis avril 2024, successeur d’Alphonse Kisolokele. Des prévisions budgétaires validées, une exécution validée.
Dans les faits, la gouvernance reste prise dans la confusion des trois rôles de l’État. La puissance publique fixe les tarifs. Actionnaire unique qui ne recapitalise pas. Client qui ne paie pas ses factures. Cette triple casquette n’est pas une abstraction ; elle se lit dans les comptes, arriéré d’État-client qui grossit d’un côté, dette fiscale qui s’alourdit de l’autre. S’y ajoute un fait que le rapport du CSP pose sans le commenter : les immobilisations de la SNEL relèvent du domaine public. L’entreprise exploite un patrimoine qu’elle ne possède pas et qu’elle ne peut pas valoriser librement.
Et avril 2026 a montré que les organes eux-mêmes ne tiennent pas la ligne. Le projet de compartimentation des activités porté par le PCA a mis l’entreprise en ébullition. Vidéo virale d’agents massés devant le bureau du directeur général le 2 avril, intersyndicale vent debout contre ce qu’elle lisait comme un démembrement, accusations publiques de chevauchement de pouvoirs et de primes irrégulières visant le conseil. Il a fallu une réunion d’apaisement au Fleuve Congo Hôtel, les 17 et 18 avril, pour ramener le calme, selon la presse locale. Le chef de l’État avait demandé en Conseil des ministres la fin des conflits PCA-DG dans les entreprises publiques. La SNEL en a livré un cas d’école.
L’arbitrage est ensuite parti à Washington, puis il est revenu trancher à Kaniama-Kasese. Le 15 avril, en marge des réunions de printemps de la Banque mondiale, le directeur général a défendu l’option de l’entreprise unifiée, l’un des cinq scénarios de restructuration examinés par le cabinet Tetra Tech, mandaté par le gouvernement avec l’appui de la Banque mondiale en application de la loi de 2014 sur le secteur de l’électricité.
Détail qui dit tout de la crise d’avril : la délégation congolaise, conduite par les ministres des Finances et du Portefeuille, incluait le représentant de la délégation syndicale de la SNEL. Les agents qui protestaient devant le bureau du directeur général le 2 avril étaient représentés à la table de la Banque mondiale le 15. Le 31 juillet, au Conseil des ministres délocalisé dans le Haut-Lomami, la ministre du Portefeuille Julie Shiku a présenté la note d’information qui consacre ce choix : la SNEL reste une entreprise unifiée, segmentée en trois pôles opérationnels, production, transport, distribution. C’est, mot pour mot, le premier des cinq scénarios du document ministériel d’avril, celui qui change l’organigramme sans toucher la structure. Le projet du conseil d’administration a perdu, mais il aura fallu une crise sociale, un détour par Washington et un Conseil des ministres à Kaniama-Kasese pour trancher une question de gouvernance interne. Et l’objectif que le gouvernement assigne lui-même à la réforme, déterminer le coût réel de chaque activité et garantir une tarification conforme à la loi, dit en creux ce qui n’existe pas aujourd’hui.
Le conseil qui a perdu cet arbitrage est d’ailleurs en sursis. Depuis le 30 juillet, les postes d’administrateurs et de directeur général adjoint de la SNEL figurent dans la première vague de la sélection compétitive des mandataires publics lancée par le ministère du Portefeuille. La composition de l’organe que ce critère évalue changera d’ici l’automne. La note juge la gouvernance telle qu’elle a fonctionné, pas telle qu’elle est promise.
Reste le plancher structurel qui vaut pour toutes les EP congolaises. Les commissaires aux comptes y sont nommés discrétionnairement par le ministre du Portefeuille. Aucune entreprise publique du pays ne dépasse le milieu de l’échelle sur ce critère tant que cette architecture tient.
Note: D+
Traçabilité des flux
Retenez ce paradoxe. L’entreprise qui pèse 43% de la valeur du portefeuille est l’une des trois seulement dont les comptes 2023 sont audités mais non certifiés, et dont l’opinion du commissaire aux comptes était indisponible au moment de la consolidation. La plus grosse valeur, l’attestation la plus faible.
Les obligations en cause ne sont pas des vœux de bonne gouvernance, ce sont des délais légaux. L’Acte uniforme OHADA, articles 137 à 139, exige des états financiers certifiés avec opinion du commissaire aux comptes. La loi organique 18/024 impose le dépôt à la Cour des comptes, échéance du 31 juillet. Le décret 13/036 organise la remontée au CSP avant le 30 avril. Sur ces trois lignes, la SNEL 2023 en tient une et demie. Déposé au CPCC et au CSP, ce dernier avec réserve. Rien à la Cour des comptes. Opinion du CAC manquante.
La transparence s’arrête d’ailleurs aux agrégats. Aucune liste détaillée des débiteurs de la SNEL n’est publique. Aucune réconciliation exhaustive des créances croisées avec l’État n’est accessible en dehors du PV de conciliation. Pour une entreprise qui porte 2,25 milliards de dollars de dette à long terme, dont 1,16 milliard garanti par l’État, c’est un trou de visibilité que ni un créancier ni un contribuable ne devraient accepter.
Le contraste avec le civisme fiscal rend la chose plus étrange encore. La SNEL a reversé en 2023 quelque 52,1 milliards de francs d’IPR et 86,9 milliards de TVA. Elle paie. Dans la même branche, la REGIDESO retenait à la source sans reverser. Le bon élève fiscal de la branche est aussi celui dont personne ne certifie les comptes. Et la note est contestable par un seul geste, publier les documents. Congo Herald la corrigera publiquement le trimestre suivant.
Note : D
Performance opérationnelle
C’est le critère où la caricature ne tient pas, et Congo Herald ne caricature pas.
Côté exploitation, la SNEL est de très loin la locomotive du portefeuille. Un chiffre d’affaires de 1 005 547 908 dollars, 51% du chiffre d’affaires cumulé des vingt entreprises publiques. Une valeur ajoutée de 632 millions, 66% du total. Un excédent brut d’exploitation de 460 millions de dollars, positif, dont le rapport du CSP note qu’il porte à lui seul le total consolidé du portefeuille. Et 5 641 agents pour 172,5 millions de charges de personnel, soit 17% du chiffre d’affaires, un des trois ratios les plus bas du portefeuille avec SONAHYDROC à 13% et COBIL à 7%. L’argument de la masse salariale qui dévore l’entreprise ne tient pas pour la SNEL. Ce récit-là appartient à la SCMK-Mn, à la SOKIMO, à la MIBA.
Deux ombres tempèrent le tableau opérationnel. Le réseau perd plus de 35% de la production en pertes techniques et commerciales, selon le document du ministère des Finances du 2 avril 2026 sur la transformation de la SNEL, une estimation qu’Agence Ecofin et Bankable poussaient jusqu’à 46% début 2025 en incluant la fraude. Chaque kilowattheure évaporé est un revenu qu’un tarif administré ne permet déjà pas de rattraper. La trésorerie nette cumulée est négative de 481 millions.
Quant au résultat net, moins 380 692 326 dollars, les trois quarts de la perte nette totale des entreprises publiques, il vient des dotations aux amortissements, des provisions et des charges financières. Du poids de la dette et du passé, pas des opérations. La SNEL est opérationnellement la moins mauvaise du portefeuille. Elle est financièrement la plus mauvaise. Le premier constat se note ici. Le second se règle selon le critère suivant.
L’exercice 2024, dont la direction a présenté le rapport d’exécution budgétaire devant le président du CSP en septembre 2025, montre un mouvement de flux : produits en hausse de 10%, charges en baisse de 3%, solde de trésorerie positif de 53,8 millions de dollars contre un déficit de 28 millions un an plus tôt, contribution au budget de l’État passée de 70 à 100 millions, 288 millions investis dont la réhabilitation des turbines d’Inga 2. Prudence sur le périmètre, ce solde de trésorerie d’exercice n’est ni un résultat net ni la trésorerie nette cumulée du rapport CSP, qui intègre la dette bancaire ; ces chiffres sont ceux de la direction dans un rapport d’exécution budgétaire, pas des états financiers certifiés, et le résultat net 2024 n’est pas public. Mais le sens est là. Ce n’est pas rien, et cette notation l’enregistre.
Note: C
Viabilité financière
Commençons par ce qui tient. Capitaux propres positifs de 5,89 milliards de dollars. La SNEL n’est pas décapitalisée, contrairement à la SOKIMO, à la MIBA ou à la SCMK-Mn. C’est un point de solidité relatif, et c’est l’actif le plus précieux que possède la République.
Maintenant, la structure du passif. Un endettement à long et moyen terme de 2 252 105 582 dollars, 46,34% du stock de dette de toutes les EP réunies. Le premier stock de prêts rétrocédés du portefeuille, 1 164 284 573 dollars de dette garantie par l’État. Une dette fiscale de 860,16 milliards de francs, première ligne du tableau 60 du rapport, 30% du stock fiscal des EP. Rapportée aux flux, la charge est écrasante : le service de la dette absorbe près de 60% des revenus, entre 25 et 30 millions de dollars par mois selon les chiffrages relayés par Radio Okapi. Le stock total, lui, a sa photographie datée. Le 18 décembre 2024, en conférence au Fleuve Congo Hôtel dans le cadre du Compact énergétique, le directeur général d’alors chiffrait la dette totale à 3,07 milliards de dollars : 2,31 milliards de dette financière, 408 millions de dette commerciale, 340 millions de dette fiscale, 14 millions de dette sociale. Les 340 millions de dette fiscale de décembre 2024 sont, au taux de change près, les 860 milliards de francs de 2023. Le stock n’a pas bougé. Et la composition de la dette financière, telle que rapportée par le Compact, dit quelque chose que personne ne relève : environ 42% est liée aux contrats miniers, 58% aux banques multilatérales. Près de la moitié de ce que la SNEL doit, elle le doit à ses propres plus gros clients, les opérateurs miniers qui ont préfinancé les réhabilitations de centrales pour sécuriser leur alimentation. L’entreprise est endettée envers ceux qu’elle alimente et impayée par celui qui la possède. Et « alimente » est un grand mot : devant le CSP, la direction a elle-même chiffré une soixantaine de contrats miniers censés fournir 2 300 mégawatts, dont 530 en moyenne parviennent à Kolwezi et environ 200 sont effectivement livrés. Les miniers ont préfinancé la production, la SNEL leur doit l’argent, et leur livre moins d’un dixième du contrat. Elle ne vient pas d’une rétention volontaire. La SNEL reverse IPR et TVA ; elle vient de l’accumulation des exercices. Une dette de structure, pas de comportement. Elle n’en est pas moins due. Et la plus grosse perte nette du portefeuille vient s’ajouter chaque année à l’édifice.
Un signal positif mérite d’être posé, car cette notation enregistre aussi ce qui avance : la dette bancaire commerciale aurait été réduite d’environ 60% fin 2024 et le recours aux emprunts à court terme stoppé. Si le chiffre se confirme, c’est le premier morceau du passif que quelqu’un a réellement dégonflé.
Trois cabinets se sont succédé sur le chevet du malade en trois ans, Nodalis pour le plan de redressement actualisé d’octobre 2024, Tetra Tech pour les options de restructuration, et un troisième, à choisir parmi EY, Deloitte et PwC, pour l’étude de la dette. Le diagnostic est le mieux documenté de l’histoire de l’entreprise. Le traitement n’a pas commencé.
Le vrai diagnostic tient en une phrase. La SNEL est viable tant que l’État garantit sa dette et tant que les tarifs restent administrés. Elle ne l’est pas dans une logique de marché ou de recapitalisation autonome. La viabilité est politique, pas économique. Une viabilité politique se note D, pas C.
Note: D+
Risque de capture
Le critère le plus faible de la SNEL, et le capteur n’est pas celui qu’on croit.
Ce n’est pas un réseau privé, un intermédiaire ou un prête-nom. C’est l’État lui-même, dans la confusion de ses trois rôles. Puissance publique, il fixe le tarif. Les grilles publiées par la SNEL, héritées de l’arrêté du 5 novembre 2022, organisent bien quatre ajustements semestriels progressifs, mais regardez les points d’arrivée : 0,039 dollar le kilowattheure en résidentiel ordinaire, 0,087 en résidentiel 2, 0,098 en moyenne tension force motrice. Des cibles toujours inférieures au coût de production, et le directeur général de l’époque disait lui-même devant le CSP, en septembre 2025, que la base tarifaire remonte à 2009, seize ans d’inflation et d’investissements sans révision de fond, les grilles de 2022 n’étant qu’un calendrier d’ajustement posé sur cette base. Le Compact énergétique national engageait l’État à adopter un régime tarifaire couvrant les coûts avant janvier 2026. Six mois plus tard, ce régime-là n’existe pas, seul le glissement vers des références sous le coût existe, et la note gouvernementale du 31 juillet reconnaît elle-même que le coût réel de chaque activité reste à déterminer. Un protocole d’apurement des factures publiques existe bien depuis avril 2025, avec des paiements mensuels et une conciliation semestrielle des dettes croisées. Il faut le dire, et il faut dire aussi que les chiffrages circulant pour 2024-2025, déclarations de la direction et relais de presse, portent l’arriéré de l’État entre 238 et 278 millions de dollars, auxquels s’ajouteraient environ 70 millions dus par d’autres entreprises publiques et 60 millions par les provinces. Le mécanisme existe, la courbe ne s’est pas encore inversée.
Un dernier détail dit tout. Le financement de la Banque mondiale comportait une condition de performance rédigée précisément sur ce point : les factures d’électricité des agences gouvernementales payées à temps. Dans le rapport de mise en œuvre d’avril 2025, cette condition affichait « No », et l’indicateur a été retiré du projet lors de sa restructuration. Le bailleur lui-même a cessé de conditionner ses décaissements au paiement des factures de l’État. Il y a des renoncements qui valent des aveux. Actionnaire unique, il encaisse la valeur et garantit la dette sans recapitaliser. Client, il consomme l’électricité et ne la paie pas : 176,5 millions de dollars d’arriérés en hausse de 36% sur un an.
Ajoutez les actifs stratégiques, barrages, lignes, centrales qui relèvent du domaine public. La SNEL ne maîtrise ni ses actifs, ni ses prix, ni ses principaux débiteurs. Elle est l’illustration la plus pure de la capture institutionnelle dans tout le portefeuille. Le rapport du CSP le documente tableau après tableau.
Note: E+
Le croisement des dettes, ou l’État face à son miroir
C’est le cœur du dossier SNEL. Posez les quatre chiffres côte à côte et regardez-les se neutraliser.
L’État-client accumule 176,5 millions de dollars d’arriérés, plus 36% en un an, montant arrêté par le PV de conciliation n°007/2024 au 30 juin 2024. L’État-fisc réclame 860 milliards de francs. L’État-garant porte 1,16 milliard de dollars de dette rétrocédée sur les livres de la SNEL. Et la SNEL, entreprise 100% publique, affiche la plus grosse perte nette du portefeuille.
Le circuit est fermé. L’argent ne circule pas, il s’accumule en créances croisées qui s’alourdissent d’année en année. Chaque dette nourrit l’autre. L’État qui ne paie pas ses factures assèche la trésorerie de la SNEL. La SNEL asséchée n’éponge ni son fisc ni sa dette. La dette gonfle les charges financières qui creusent la perte. La perte dévalorise l’actif de l’actionnaire, qui est l’État, qui ne paie toujours pas ses factures.
Un détail achève le tableau. Sur son propre site, la SNEL rappelle à ses clients que le paiement des factures se fait endéans les 5 jours, faute de quoi la procédure de recouvrement s’enclenche. Cinq jours pour le ménage de Ngaliema. Des années et 36% de croissance annuelle pour l’arriéré de l’État. Le règlement intérieur de la maison ne s’applique pas au propriétaire.
Et la boucle a une jambe externe, qui se paie en heures noires. Dans le Haut-Katanga, les territoires frontaliers de Sakania, Kasenga, Pweto et la commune de Mokambo sont alimentés par la compagnie zambienne ZESCO, sous des contrats basse tension expirés depuis décembre 2018 et jamais renouvelés par la SNEL. ZESCO a coupé en février 2026 après un préavis de sept jours, menacé à nouveau en mai avec un ultimatum de quarante-huit heures, et réclame 33 millions de dollars que la SNEL conteste comme non établis. La SNEL, impayée par son propriétaire, devient à son tour la mauvaise payeuse contestée de son propre fournisseur. Elle donne cinq jours à ses clients. Son fournisseur lui en a donné sept, puis quarante-huit heures. Au bout de la chaîne, ce sont les morgues de Pweto qui ne fonctionnent plus.
Soyons complets, car le nœud a désormais son plan de tranchage, et il est daté. Sous le Compact énergétique adossé à la Banque mondiale, l’État s’est engagé à restructurer 88% de la dette de la SNEL. Le protocole d’apurement paie les factures publiques par mensualités depuis avril 2025. Une amnistie fiscale est en projet sur les arriérés de la SNEL, autrement dit, l’État prévoit de payer enfin d’un côté et d’annuler de l’autre. Des partenaires techniques et financiers rachèteraient une partie de la dette intérieure. L’étude de restructuration, financée par le projet AGREE de la Banque mondiale, doit livrer fin 2026, le plan complet doit être exécuté fin 2027, et la couverture intégrale des coûts doit être atteinte en 2029. L’architecture est cohérente, le calendrier est écrit, la décision du 31 juillet en coche même un jalon avec plusieurs mois d’avance. Ce qui manque, c’est la preuve dans les flux. Au dernier rapport de mise en œuvre publié par la Banque mondiale (avril 2025), le crédit IDA du projet AGREE était décaissé à 6,74% et le don à 4,24%, trois ans après approbation. Le taux de recouvrement des factures de la SNEL, indicateur du même projet, restait figé à 60%, exactement sa valeur de départ de 2022, pour une cible de 80% en 2029. Et l’arriéré de l’État continuait de croître malgré le protocole. En RDC, les plans de réforme de la SNEL ont toujours existé. Ce qui n’a jamais existé, c’est leur exécution constatée dans les comptes. La notation jugera sur pièces, exercice après exercice.
Et chaque injonction de recouvrement lancée par le gouvernement sur d’autres établissements publics, le FPI le 26 juin, l’ARSP avant lui, rend plus visible l’absence de traitement équivalent pour la créance que l’État doit lui-même à la SNEL. On recouvre chez les autres. On ne se recouvre pas soi-même.
On ne parle plus seulement de réformer la SNEL, on a tranché. Le 31 juillet à Kaniama-Kasese, le gouvernement a retenu l’entreprise unifiée en trois pôles. Voilà pour la structure. Mais le Compact énergétique promettait un régime tarifaire couvrant les coûts pour janvier 2026, toujours absent. Les comptes certifiés, le tarif rémunérateur et le paiement des factures de l’État n’existent pas davantage le 1er août que le 30 juillet. On peut réorganiser une entreprise en trois pôles, en cinq scénarios ou en quinze commissions. Aucune réforme de la SNEL ne fonctionnera tant que le premier mauvais payeur de la SNEL restera son propre propriétaire.
Récapitulatif
| # | Critère | Pondération | Note |
|---|---|---|---|
| ① | Gouvernance et indépendance | 20% | D+ |
| ② | Traçabilité des flux | 20% | D |
| ③ | Performance opérationnelle | 30% | C |
| ④ | Viabilité financière | 20% | D+ |
| ⑤ | Risque de capture | 10% | E+ |
| Notation Congo Herald T2 2026, SNEL | D+ |
Note de procédure. Le conseil d’administration de la SNEL fait l’objet d’une recomposition en cours via la vague 1 du processus de sélection compétitive des mandataires publics (avis du 30 juillet 2026, candidatures closes le 14 août 2026, postes d’administrateurs et de directeur général adjoint, hors PCA et DG). La présente notation évalue l’organe sortant. Ce qu’elle décrit est susceptible d’évoluer avec la nouvelle équipe ; la note elle-même reste inchangée.
Pourquoi D+ et pas C
La question s’est posée dans nos propres murs, autant y répondre en public.
Trois actifs plaident pour le C. Un excédent d’exploitation d’un demi-milliard qui porte seul le portefeuille. Des capitaux propres positifs de 5,89 milliards quand ses voisines sont décapitalisées. Un ratio de charges de personnel de 17%, dans la norme, qui prouve que l’entreprise se gère mieux qu’on ne le dit.
Ce qui interdit le C tient à trois faits. Des comptes non certifiés et une opinion de commissaire aux comptes manquante sur la première valeur de l’État, quand l’échelle définit précisément le D par les déficits structurels et les données incomplètes. Un conflit de gouvernance qu’il a fallu éteindre publiquement en avril. Une viabilité qui repose entièrement sur la garantie et la tolérance de l’État, c’est-à-dire une viabilité politique. L’ARSP a pris D avec des comptes plus légers et moins de dette. Noter C l’entreprise la moins attestée du portefeuille reviendrait à récompenser le silence. Cette notation le tarifie.
La SNEL vaut mieux que sa note. C’est précisément le problème. Le D+ ne sanctionne pas 5 641 agents qui produisent 66% de la valeur ajoutée publique du pays. Il sanctionne un actionnaire qui traite son bien le plus précieux comme une ligne de crédit gratuite. Et l’enjeu dépasse la facturation de Kinshasa. Le 3 juin 2025, la Banque mondiale est revenue sur Inga après neuf ans d’absence, avec 250 millions de dollars de crédit en première phase d’un programme d’un milliard, dont la logique affichée est de préparer le terrain d’Inga 3 et de faire de la SNEL l’acheteur crédible de son électricité. La conception retenue est un partenariat public-privé où la dette du projet ne doit pas peser sur le bilan de la SNEL, à une condition : que la SNEL paie ce qu’elle achète. Un milliard mis sur la table pour rendre l’acheteur solvable, c’est le prix que les bailleurs mettent sur le nettoyage du bilan. Personne ne finance le projet du siècle contre une contrepartie notée D+. C’est la première fois qu’un projet de cette ampleur est explicitement lié au nettoyage du bilan de l’entreprise. Inga 3 peut accélérer le redressement. Il ne le garantit pas. Tant que l’État ne paiera pas ce qu’il doit à la SNEL et tant que la SNEL ne paiera pas ce qu’elle doit à l’État, le plus gros actif du pays continuera de produire les plus grosses pertes. Le jour où l’État paiera sa facture d’électricité, Congo Herald réévaluera. Pas avant.
Sollicitée par Congo Herald, la SNEL n’avait pas répondu à l’heure de la publication.
La Notation Congo Herald des entreprises du Portefeuille est une évaluation par grille de cinq critères pondérés, conforme aux OCDE SOE Guidelines 2024 et inspirée des Santiago Principles, adossée aux données publiques du Conseil Supérieur du Portefeuille (Rapport consolidé des entreprises publiques, exercice 2023, tableaux de détail), de l’IGF, de l’ITIE-RDC et du Journal officiel, croisées avec les sources de terrain. Données 2023, dernier exercice consolidé disponible, publiées par l’État lui-même.
Prochaine notation : T3 2026.
© 2026 The Congo Herald – Informations brûlantes et analyses glaciales sur la RDC.